Die meisten Organisationen in Serbien haben die E-Rechnung im engeren Sinne gelöst. Rechnungen gehen über SEF hinaus, Rechnungen kommen über SEF herein, Fristen werden meist eingehalten. Ungelöst ist, dass Portal und Buchhaltungssystem zwei getrennte Orte sind und jede Rechnung nun in beiden existiert. Diese Doppelung ist unauffällig, sie ist dauerhaft, und dort steckt der Großteil der verbleibenden Kosten.
In diesem Beitrag geht es darum, was sich tatsächlich ändert, wenn der Austausch innerhalb von Business Central stattfindet statt in einem daneben geöffneten Browser-Tab – und warum der größere Gewinn gar nicht SEF selbst ist, sondern das, was passiert, wenn SEF-Rechnungen und per E-Mail eingehende PDFs in derselben Warteschlange landen.
Der ausgehende Prozess – und warum er die einfachere Hälfte ist
Der ausgehende Prozess ist die Hälfte, mit der sich die meisten zuerst wohlfühlen. Innerhalb des Systems ist der Ablauf kurz: Die Rechnung wird in Business Central erstellt und gebucht, sie wird im vorgeschriebenen UBL-Format entweder mit einem Klick oder automatisch im Zuge der Buchung an SEF gesendet, und der SEF-Status kehrt zurück auf den Belegdatensatz.
Genau dieser letzte Teil ist es, der operativ zählt. Gesendet, zugestellt, akzeptiert, abgelehnt, storniert — das sind Zustände einer geschäftlichen Beziehung, nicht nur einer Dateiübertragung. Stehen sie direkt an der Rechnung, beginnt ein Mahngespräch mit Fakten statt mit Erinnerungen. Liegen sie auf einem Portal, muss jemand erst nachsehen, und aus „der Kunde sagt, er hätte sie nie erhalten“ wird ein ganzer Nachmittag.
Es gibt einen zweiten, weniger offensichtlichen Effekt. Wenn das Versenden Teil der Buchung ist, kann die Rechnung nicht in einer Form verschickt werden, die von der in der Buchhaltung abweicht. Das erneute Eintippen einer Rechnung in ein Portal lässt still und leise zu, dass ein anderer Betrag, ein anderer Umsatzsteuersatz oder ein anderes Fälligkeitsdatum beim Kunden ankommt als das, was tatsächlich gebucht wurde. Fällt der zweite Tastenanschlag weg, verschwindet diese ganze Klasse von Abweichungen.
Der eingehende Prozess – wo die eigentliche Arbeit liegt
Eingehende Rechnungen sind die teure Richtung, weil jede einzelne eine Entscheidung eines Menschen erfordert und diese Entscheidung an eine Frist gebunden ist. Innerhalb des Systems abgewickelt, sieht der Ablauf so aus:
- Das System ruft regelmäßig neue eingehende Rechnungen von SEF ab, sodass niemand daran denken muss, nachzuschauen.
- Lieferant, Beträge, Umsatzsteuer und Fälligkeitsdatum werden automatisch erkannt, und in Business Central wird ein Entwurf einer Eingangsrechnung erstellt.
- Die zuständige Person prüft ihn im System, gegebenenfalls gegen die Bestellung, und genehmigt oder lehnt ihn ab.
- Das Annehmen oder Ablehnen auf SEF erfolgt direkt aus Business Central, ohne sich im Portal anzumelden.
- Nach der Genehmigung wird die Rechnung gebucht und in den Zahlungsplan aufgenommen.
Vergleichen Sie das mit der Portalvariante derselben fünf Schritte: Jemand öffnet das Portal, liest die Rechnung, entscheidet, ob sie plausibel ist — oft, indem ein Kollege im Chat gefragt wird —, akzeptiert sie im Portal und tippt sie dann ins ERP ein, damit sie bezahlt und gebucht werden kann. Die Rechnung wird zweimal gelesen, einmal erfasst, und die Begründung für die Annahme wird nirgends festgehalten.
Annahmefristen sind ein operatives Problem, kein rechtliches
Jeder weiß, dass eingehende E-Rechnungen innerhalb einer festgelegten Frist angenommen oder abgelehnt werden müssen. Der Grund, warum Fristen versäumt werden, ist fast nie Unkenntnis der Regel. Es liegt daran, dass die Warteschlange für alle unsichtbar ist außer für die ein oder zwei Personen mit Portalzugang, und genau diese Personen auch den Monatsabschluss zu erledigen haben.
Verlagert man diese Warteschlange ins ERP, verändert sich die Form dieses Risikos. Die offenen Rechnungen sind eine Liste im System, die der Finanzverantwortliche einsehen, sortieren und zuweisen kann. Die Genehmigung kann nach Betrag oder Kostenart geroutet werden, sodass eine kleine Speditionsrechnung nicht dieselbe Unterschrift benötigt wie eine große Investitionsanschaffung. Genehmigungen können aus Teams erteilt werden, sodass die genehmigende Person nicht am Schreibtisch mit Portal-Login sitzen muss. Und weil die Rechnung vom Moment ihres Eintreffens an im System ist, wird eine nicht genehmigte Rechnung als sichtbare Verpflichtung geführt, nicht als bloße Abwesenheit.
Der Prüfpfad, den Sie kostenlos dazubekommen
Wenn die Annahme auf einem Portal und die Buchung in einem ERP stattfindet, ist die Verbindung zwischen beiden die Erinnerung eines Menschen. Wenn beides in einem System geschieht, erhalten Sie einen gewöhnlichen, unspektakulären, vollständigen Datensatz: welche Rechnung wann eingetroffen ist, welchen Entwurf sie erzeugt hat, wer sie geprüft hat, gegen welche Bestellung und welche Budgetdimension, wer sie genehmigt hat, wann sie auf SEF akzeptiert wurde, wann sie gebucht und wann sie bezahlt wurde.
Dieser Datensatz ist mehr wert als bloße Compliance-Beruhigung. Er macht es möglich, Fragen zu beantworten, die sonst unbeantwortbar wären: Wie lange dauern Genehmigungen tatsächlich, welche Kostenstellen genehmigen langsam, werden doppelte Rechnungen erkannt, wie viel vom Programmbudget ist gebunden, aber noch nicht gebucht. Keine dieser Fragen erfordert ein eigenes Reporting-Projekt. Sie ergeben sich einfach daraus, dass alle Ereignisse an einem Ort liegen.
Die Rechnungen, mit denen SEF nie in Berührung kommt
Hier kommt der Teil, der in den meisten Diskussionen über E-Rechnungen fehlt. Ein großer Teil der eingehenden Rechnungen kommt überhaupt nicht über SEF herein. Ausländische Lieferanten, Hotels, Spediteure, Veranstalter, Cloud-Dienste und internationale Verbände schicken ein PDF per E-Mail. Diese Rechnungen tragen reale Kosten, reale umsatzsteuerliche Behandlung und reale Fristen, und genau sie werden am zuverlässigsten von Hand nachgetippt.
Eine Organisation, die SEF perfekt automatisiert hat, kann also trotzdem noch zwei getrennte Eingangsprozesse führen: einen automatisierten für inländische E-Rechnungen und einen manuellen für alles andere. Genau im zweiten Prozess häufen sich Duplikate, verspätete Zahlungen und nicht erfasste Verpflichtungen an — gerade weil er weder Warteschlange noch Status kennt.
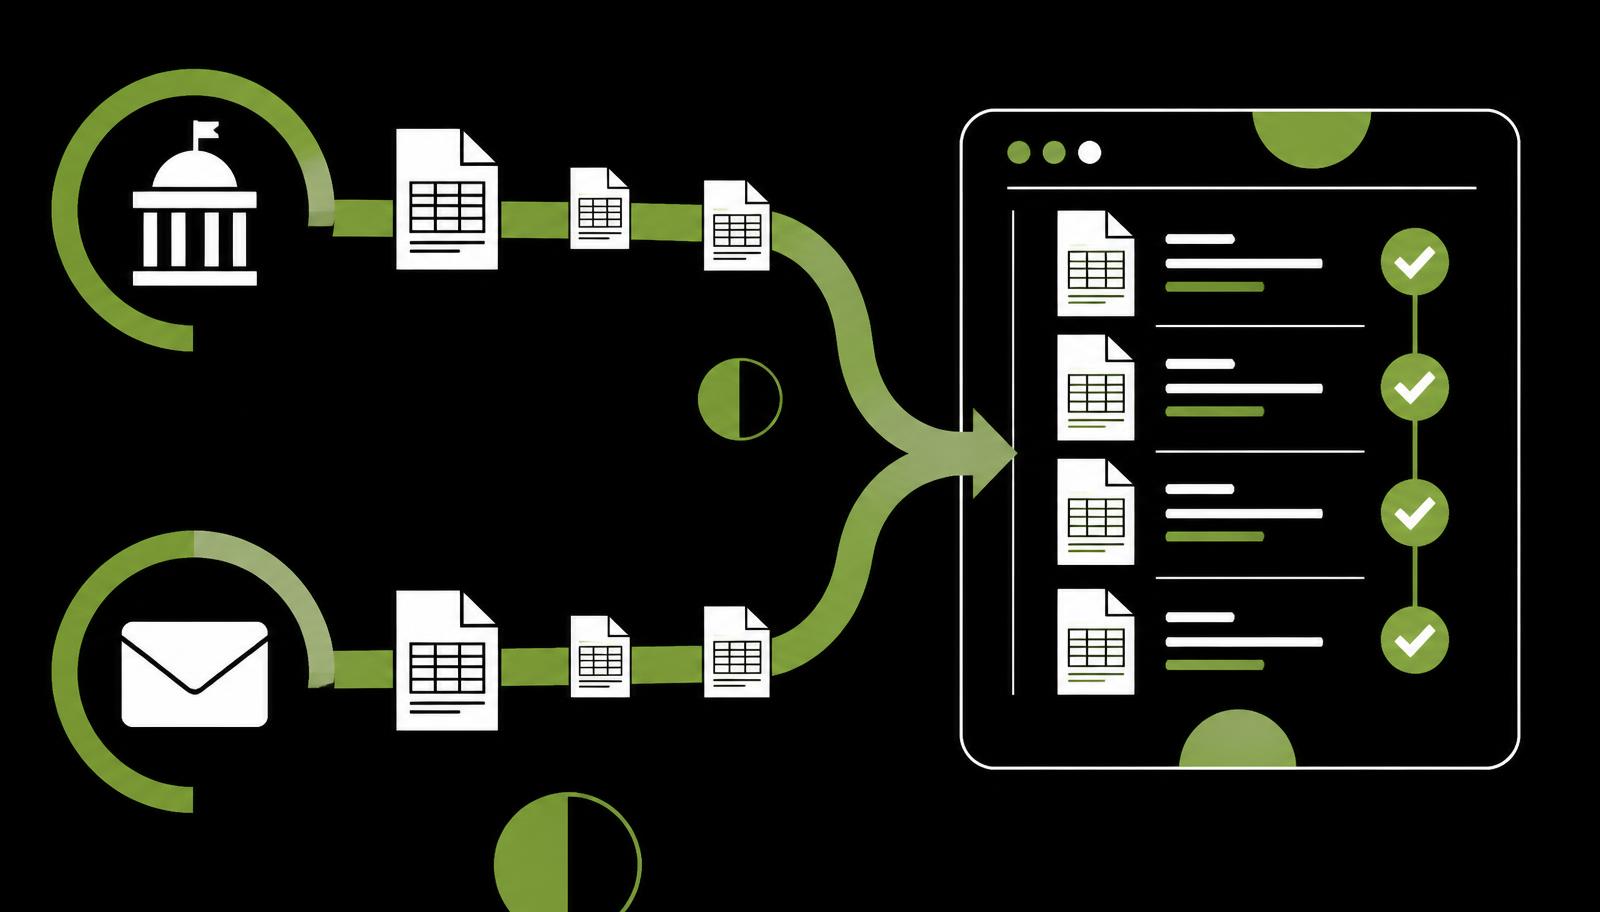
Die Lösung ist symmetrisch zu SEF. Die Organisation legt eine oder mehrere Eingangsadressen fest. Das System nimmt den Anhang entgegen, erkennt Lieferant, Rechnungsnummer, Datum, Beträge, Währung und Rechnungspositionen und erstellt einen Entwurf einer Eingangsrechnung, dem das ursprüngliche PDF beigefügt ist. Die erkannten Daten werden mit bestehenden Lieferanten abgeglichen und, sofern vorhanden, mit einer Bestellung. Anschließend durchläuft die Rechnung genau denselben Genehmigungsprozess wie eine Rechnung aus SEF.
Warum die Zusammenführung der beiden Warteschlangen der eigentliche Gewinn ist
Sobald beide Kanäle dieselbe Art von Entwurf in derselben Liste erzeugen, hört die Frage „Woher kam diese Rechnung eigentlich?“ auf, interessant zu sein. Es gibt einen Posteingang für eingehende Rechnungen, einen Genehmigungsprozess, einen Ort, an dem man nach Offenem sucht, und einen Prüfpfad, unabhängig vom Kanal.
Das hat drei Konsequenzen, die man benennen sollte. Die Kontrolle wird vollständig statt lückenhaft: Niemand kann die Organisation über einen Kanal ohne Warteschlange zu einer Kostenverpflichtung binden. Das Reporting wird ehrlich: Die Verbindlichkeitenposition umfasst auch das PDF vom Hotel, nicht nur die inländischen E-Rechnungen. Und der Prozess des Finanzteams wird lehrbar, weil es nur einen Prozess zu vermitteln gibt statt zwei mit informellen Ausnahmen.
Was dies nicht leistet
Es lohnt sich, die Grenzen klar zu benennen. Die automatische Erkennung eines PDFs ist sehr gut, aber nicht unfehlbar; eine schlecht gescannte Rechnung braucht immer noch einen Menschen, der ein Feld korrigiert — genau deshalb ist der Entwurf ein Entwurf und keine Buchung. Die Zusammenführung der Kanäle entscheidet nicht darüber, ob ein Kostenpunkt gerechtfertigt ist — Genehmigungsflüsse leiten diese Entscheidung, sie treffen sie nicht selbst. Und nichts davon macht überflüssig, dass jemand in der Finanzabteilung die umsatzsteuerliche Behandlung versteht; es macht nur überflüssig, dass diese Person die Periode mit Eintippen verbringt.
Was es tatsächlich beseitigt, sind erneutes Eintippen, unsichtbare Warteschlangen, versäumte Annahmefristen und die Unsicherheit darüber, wer was wann genehmigt hat. Für die meisten Organisationen ist das der Unterschied zwischen E-Rechnung als Pflicht und E-Rechnung als Verbesserung.
Eine Live-Demo läuft anhand einer echten Rechnung aus SEF und eines echten PDFs aus einer E-Mail, in einer einzigen Genehmigungswarteschlange.