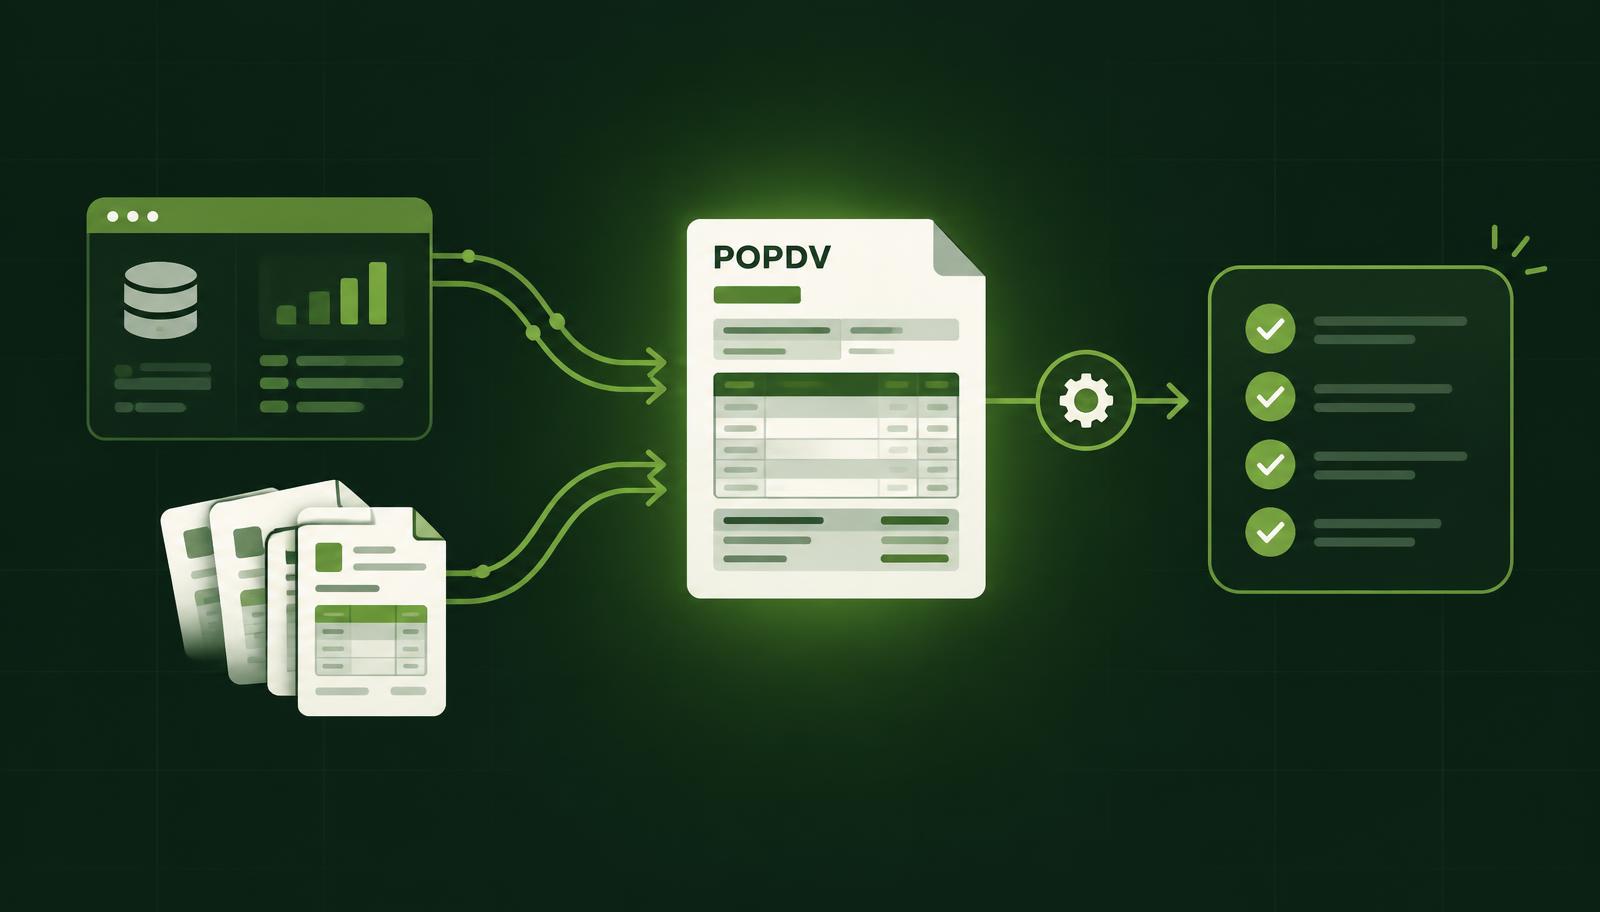
Poslednji dani poreskog perioda ne bi trebalo da znače ručno sabiranje tabela, proveru desetina izlaznih i ulaznih računa i traženje razloga zbog kog se PDV ne slaže sa glavnom knjigom. Automatska priprema POPDV obrasca menja taj proces tako što podatke iz svakodnevnog rada u sistemu pretvara u proverljivu poresku evidenciju - pod uslovom da su dokumenti, PDV postavke i kontrole postavljeni pravilno.
Za finansijski tim to nije samo pitanje bržeg popunjavanja obrasca. To je pitanje kontrole nad poreklom svakog iznosa: sa kog dokumenta dolazi, kako je knjižen, da li je povezan sa SEF procesom i da li postoji izuzetak koji zahteva ljudsku odluku pre predaje prijave.
Šta automatska priprema POPDV obrasca zaista podrazumeva
Automatizacija ne znači da sistem bez ikakve provere samostalno odlučuje o poreskom tretmanu svake poslovne situacije. Njena prava vrednost je u tome što Business Central, uz odgovarajuću lokalizaciju, preuzima podatke iz knjiženih dokumenata, primenjuje unapred definisana pravila i priprema stavke za POPDV evidenciju.
Kada se izda prodajni račun, knjiženje treba da obuhvati odgovarajuću kombinaciju PDV poslovne grupe, PDV proizvode grupe, stope PDV-a i vrste prometa. Kada se primi ulazni račun, sistem mora da zna da li je račun prihvaćen kroz SEF, da li postoji pravo na odbitak prethodnog poreza, koji je poreski period relevantan i da li dokument čeka odobrenje. Tek tada zbir u POPDV obrascu ima pouzdanu osnovu.
Dobar proces zato ima tri sloja. Prvi je kvalitet ulaznih podataka. Drugi je automatsko razvrstavanje knjiženja u odgovarajuće poreske kategorije. Treći su kontrole koje finansijskom timu izdvajaju dokumente koji ne mogu bezbedno da uđu u prijavu.
Gde standardni Business Central najčešće nije dovoljan
Standardni Business Central odlično vodi glavnu knjigu, kupce, dobavljače, artikle i dokumente. Međutim, bez srpske lokalizacije i jasno definisanog PDV modela, ne donosi automatski logiku potrebnu za domaće poreske evidencije, SEF razmenu i POPDV strukturu.
| Proces | Rizik bez lokalne logike | Ishod sa automatizovanim procesom |
|---|---|---|
| Izlazni računi | Ručno označavanje vrste prometa i naknadne korekcije | PDV podaci se preuzimaju iz knjiženog računa i poreskih postavki |
| Ulazni računi | Nepotpuni podaci o prihvatanju, odbitku i datumu evidencije | Dokument se evidentira uz SEF status, odobrenje i trag knjiženja |
| POPDV provera | Razlike se otkrivaju pred rok za prijavu | Izuzeci se vide tokom perioda, pre zaključavanja evidencije |
| Revizijski trag | Teško se objašnjava poreklo pojedinačnog iznosa | Iz obrasca se dolazi do knjiženja, dokumenta i odgovorne osobe |
Najčešći problem nije sam obrazac, već nekonzistentan način rada. Jedan tim knjiži avanse kroz posebne šablone, drugi ih unosi kao običan račun. Jedan referent ažurira datum prometa, drugi ga prepisuje iz datuma dokumenta. Kada takve razlike postoje, automatizacija samo brže prikazuje problem.
Zato je pre puštanja procesa potrebno definisati koja polja su obavezna, ko ih popunjava, kada se dokument može knjižiti i ko rešava poreske izuzetke. Sistem treba da spreči pogrešan unos tamo gde je to moguće, a ne samo da kasnije signalizira grešku.
Tok rada od SEF dokumenta do POPDV evidencije
Izlazni računi i promet
Kod izlaznih računa poslovni proces počinje u prodaji, ugovorima, projektima ili otpremi robe. Račun se kreira na osnovu isporuke ili usluge, a sistem iz postavki preuzima relevantan PDV tretman. Nakon knjiženja i, gde je primenljivo, slanja elektronskog dokumenta kroz SEF, podaci ostaju povezani sa finansijskim knjiženjem.
Za POPDV je bitno da se ne oslanja samo na ukupan iznos računa. Potrebni su podaci o osnovici, PDV-u, vrsti prometa, datumu koji određuje poreski period i eventualnim specifičnostima, kao što su avansi, odobrenja ili storna. Kada su pravila pravilno mapirana, poslovni korisnik ne bira POPDV polje ručno za svaki račun. On bira poslovnu šifru ili koristi dokumentni proces, a sistem primenjuje pravilo u pozadini.
Ulazni računi, prihvatanje i odobravanje
Ulazni račun zahteva još strožu disciplinu. Račun pristigao preko SEF-a može se evidentirati uz podatke dobavljača, iznose, datume i status obrade, ali poresko pravo ne treba svesti na puko preuzimanje dokumenta. Finansijski tim mora da potvrdi da je nabavka stvarna, da je račun povezan sa prijemnicom, ugovorom, troškovnim mestom ili projektom i da je prethodni porez odbitljiv.
Praktičan tok rada uključuje prijem dokumenta, dodelu odgovornoj osobi, proveru robe ili usluge, odobrenje i tek zatim knjiženje. Sačuvan zapis o odobravanju je jednako važan kao i sam iznos PDV-a. On pokazuje ko je potvrdio trošak i na osnovu čega je dokument ušao u poresku evidenciju.
Dimenzije dodatno daju vrednost procesu. Ako se ulazni račun vodi po sektoru, projektu, donatoru, lokaciji ili kanalu prodaje, finansijski direktor može istovremeno da proveri POPDV stavke i strukturu troškova. Poreska evidencija tada nije izdvojena tabela, već deo upravljanja finansijama.
Kontrole pre formiranja obrasca
Pre generisanja POPDV obrasca sistem treba da izdvoji dokumente sa nepopunjenim poreskim atributima, neuobičajenim kombinacijama PDV postavki, računima bez potrebnog odobrenja i knjiženjima koja nisu usklađena sa očekivanim statusom dokumenta. Korisna je i kontrola zbirnih iznosa prema kontima PDV-a i glavnoj knjizi.
Ne treba svaku razliku tretirati kao grešku. Na primer, vremenska razlika između poslovnog događaja, knjiženja i prava na odbitak može biti očekivana. Međutim, svaka razlika mora imati objašnjenje, vlasnika i evidentiran korak rešavanja. To je razlika između automatizovanog procesa i automatskog izvoza koji se proverava tek kada je rok već blizu.
Kako AI ubrzava prilagođavanje, bez prepuštanja kontrole algoritmu
Kompanije retko imaju potpuno isti POPDV proces. Neko želi posebnu kontrolu za avanse, neko prati više poslovnih jedinica, a neko mora da poveže ulazne račune sa projektima i donorima. Tradicionalno prilagođavanje Business Centrala često počinje dugim specifikacijama, čeka se razvoj, a finansijski tim tek kasnije vidi rezultat.
AI-asistirani razvoj menja početak tog rada. Finansijski ili operativni korisnik može običnim jezikom opisati zahtev, na primer: „Za ulazne račune sa projektom finansiranim od donatora, blokiraj knjiženje dok se ne unese oznaka odbitnosti PDV-a i ne završi odobrenje.“ AI može da analizira zahtev, predloži izmenu, pripremi AL kod i postavi rešenje u testno okruženje.
To ne znači da AI treba da tumači poreski propis umesto odgovornog stručnjaka. Konsultant i finansijski vlasnik procesa potvrđuju poslovno pravilo, testiraju scenarije i pregledaju generisani kod pre produkcije. HOLYERP taj model koristi da skrati put od zahteva do testabilnog rešenja, uz obavezan pregled iskusnih konsultanata pre svake produkcione promene.
Najbolji kandidati za ovakva prilagođavanja su validacije pri unosu, dodatna polja za poresku klasifikaciju, izveštaji o izuzecima, automatizovano povezivanje dokumenata i kontrole statusa odobravanja. Promene koje utiču na poresku logiku zahtevaju posebno testiranje na realnim primerima: domaći promet, oslobođen promet, avanse, knjižna odobrenja, delimični odbitak i dokumente prenete iz ranijih perioda.
Kako uvesti proces bez prekida u obračunu PDV-a
Uvođenje ne treba započeti konfiguracijom ekrana, već analizom poslednja dva ili tri poreska perioda. Finansijski tim treba da utvrdi koje se korekcije stalno rade ručno, odakle dolaze razlike i na kojim dokumentima se najčešće gubi vreme. Ti slučajevi postaju testna baza za novu postavku.
Zatim se definišu PDV postavke, šabloni knjiženja, obavezna polja, tokovi odobravanja i odgovornosti. Nakon toga se poredi automatski pripremljena evidencija sa prethodno predatim prijavama. Cilj nije da se bez razmišljanja preslika stari ručni postupak, već da se zadrže njegove opravdane kontrole, a uklone nepotrebni koraci.
Produkcioni rad ima smisla tek kada korisnici znaju šta sistem radi automatski, a šta i dalje moraju da potvrde. Jasna podela odgovornosti sprečava dve krajnosti: da finansije ručno proveravaju sve kao ranije ili da nekritički veruju svakom sistemskom zbiru.
Najbolje postavljen POPDV proces ne meri se samo time koliko brzo formira obrazac. Njegova vrednost se vidi kada finansijski tim usred perioda može da odgovori na jednostavno, ali važno pitanje: da li je svaki iznos u prijavi potkrepljen tačnim dokumentom, pravilom i odlukom koja se može proveriti?
Pogledajte kako bi automatska priprema POPDV obrasca izgledala na Vašim dokumentima kroz demo uživo.